
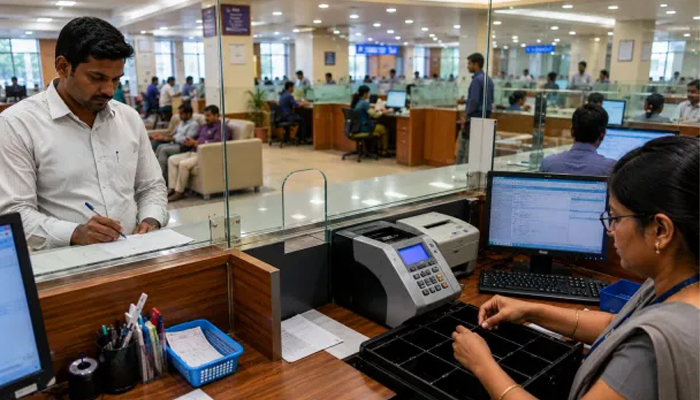
ಬ್ಯಾಂಕ್ ಗಳು ಎಸ್ ಎಂಎಸ್, ಎಟಿಎಂ, ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ ಮತ್ತು ಚೆಕ್ ಬುಕ್ ಸೇವೆಗಳಿಗೆ ಶುಲ್ಕ ವಿಧಿಸುವುದು ಸಾಮಾನ್ಯ. ಆದರೆ ಬ್ಯಾಂಕ್ ಸೇವೆಯಲ್ಲಿ ಲೋಪ ಉಂಟಾದಾಗ ಅಥವಾ ನಿಗದಿತ ಅವಧಿಯಲ್ಲಿ ಸಮಸ್ಯೆ ಬಗೆಹರಿಸದಿದ್ದಾಗ ಗ್ರಾಹಕರಿಗೆ ಪರಿಹಾರ ನೀಡಬೇಕಾದ ಸಂದರ್ಭಗಳೂ ಇವೆ. ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (ಆರ್ ಬಿಐ) ರೂಪಿಸಿರುವ ನಿಯಮಗಳ ಪ್ರಕಾರ, ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ಬ್ಯಾಂಕ್ ಗಳು ವಿಳಂಬಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಪರಿಹಾರ ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ.
ಗ್ರಾಹಕರು ತಿಳಿದುಕೊಳ್ಳಬೇಕಾದ ಐದು ಪ್ರಮುಖ ಸಂದರ್ಭಗಳು ಇಲ್ಲಿವೆ.
1. ಎಟಿಎಂ ಮತ್ತು ಡಿಜಿಟಲ್ ವಹಿವಾಟು ವಿಫಲವಾದರೆ
ಎಟಿಎಂನಲ್ಲಿ ಹಣ ತೆಗೆಯುವಾಗ ಹಣ ಕೈಗೆ ಬರದೆ ಖಾತೆಯಿಂದ ಮೊತ್ತ ಕಡಿತಗೊಂಡರೆ ಅಥವಾ ಕೆಲವು ಡಿಜಿಟಲ್ ವಹಿವಾಟುಗಳಲ್ಲಿ ಹಣ ಕಡಿತಗೊಂಡು ಫಲಾನುಭವಿಗೆ ತಲುಪದಿದ್ದರೆ, ಬ್ಯಾಂಕ್ ನಿಗದಿತ ಅವಧಿಯಲ್ಲಿ ಹಣವನ್ನು ಮರಳಿ ಜಮಾ ಮಾಡಬೇಕು. ವಹಿವಾಟಿನ ಪ್ರಕಾರ ಈ ಗಡುವು ಬದಲಾಗುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, ಎಟಿಎಂನಲ್ಲಿ ಹಣ ವಿತರಣೆ ವಿಫಲವಾದ ಸಂದರ್ಭದಲ್ಲಿ ಸಾಮಾನ್ಯವಾಗಿ ಐದು ಕ್ಯಾಲೆಂಡರ್ ದಿನಗಳೊಳಗೆ ಹಣ ಮರುಜಮಾ ಆಗಬೇಕು. ವಿಳಂಬವಾದರೆ ಅನ್ವಯಿಸುವ ನಿಯಮದಂತೆ ಪ್ರತಿ ದಿನಕ್ಕೆ ₹100 ಪರಿಹಾರ ಸಿಗಬಹುದು.
2. ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ರದ್ದತಿಯಲ್ಲಿ ವಿಳಂಬವಾದರೆ
ಗ್ರಾಹಕರು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ರದ್ದತಿಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಿದಾಗ, ಬಾಕಿ ಮೊತ್ತ ಪಾವತಿಯಾಗಿರುವ ಷರತ್ತಿನಡಿ ಕಾರ್ಡ್ ನೀಡಿದ ಸಂಸ್ಥೆ ಏಳು ಕೆಲಸದ ದಿನಗಳೊಳಗೆ ಪ್ರಕ್ರಿಯೆ ಪೂರ್ಣಗೊಳಿಸಬೇಕು. ವಿಳಂಬವಾದರೆ, ಖಾತೆ ಮುಚ್ಚುವವರೆಗೆ ಪ್ರತಿ ಕ್ಯಾಲೆಂಡರ್ ದಿನಕ್ಕೆ ₹500 ಪರಿಹಾರ ನೀಡಬೇಕಾಗುತ್ತದೆ. ಈ ನಿಯಮ ಅನ್ವಯಿಸಲು ಕಾರ್ಡ್ನಲ್ಲಿ ಬಾಕಿ ಪಾವತಿ ಇರಬಾರದು.
3. ಸಾಲ ತೀರಿಸಿದರೂ ಆಸ್ತಿ ದಾಖಲೆ ನೀಡದಿದ್ದರೆ
ಮನೆ ಅಥವಾ ಇತರ ಆಸ್ತಿಯ ಮೇಲಿನ ಸಾಲವನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಮರುಪಾವತಿಸಿದ ಬಳಿಕ, ಬ್ಯಾಂಕ್ ಅಥವಾ ಸಾಲ ನೀಡಿದ ಸಂಸ್ಥೆಯು ಮೂಲ ಆಸ್ತಿ ದಾಖಲೆಗಳನ್ನು 30 ದಿನಗಳೊಳಗೆ ಹಿಂತಿರುಗಿಸಬೇಕು. ಸಂಸ್ಥೆಯ ತಪ್ಪಿನಿಂದ ವಿಳಂಬವಾದರೆ, ವಿಳಂಬದ ಪ್ರತಿ ದಿನಕ್ಕೆ ₹5,000 ಪರಿಹಾರ ನೀಡಬೇಕಾಗುತ್ತದೆ. ದಾಖಲೆಗಳು ಕಳೆದುಹೋದರೆ ಅಥವಾ ಹಾನಿಗೊಳಗಾದರೆ, ಅವುಗಳ ನಕಲು ಅಥವಾ ಪ್ರಮಾಣೀಕೃತ ಪ್ರತಿಗಳನ್ನು ಪಡೆಯಲು ಸಹಾಯ ಮಾಡುವುದರ ಜೊತೆಗೆ ಸಂಬಂಧಿತ ನಿಯಮಗಳಂತೆ ಹೆಚ್ಚುವರಿ ಸಮಯ ಅನ್ವಯಿಸಬಹುದು.
4. ಕ್ರೆಡಿಟ್ ವರದಿಯಲ್ಲಿ ತಪ್ಪಿದ್ದರೆ
ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಅಥವಾ ಕ್ರೆಡಿಟ್ ವರದಿಯಲ್ಲಿ ತಪ್ಪು ಮಾಹಿತಿ ಇದ್ದರೆ, ಗ್ರಾಹಕರು ಸಂಬಂಧಿತ ಬ್ಯಾಂಕ್ ಅಥವಾ ಕ್ರೆಡಿಟ್ ಮಾಹಿತಿ ಸಂಸ್ಥೆಗೆ ದೂರು ಸಲ್ಲಿಸಬಹುದು. ದೂರು ಸಲ್ಲಿಸಿದ 30 ಕ್ಯಾಲೆಂಡರ್ ದಿನಗಳೊಳಗೆ ಸಮಸ್ಯೆ ಬಗೆಹರಿಯದಿದ್ದರೆ, ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ ವಿಳಂಬದ ಪ್ರತಿ ದಿನಕ್ಕೆ ₹100 ಪರಿಹಾರ ಪಡೆಯುವ ಹಕ್ಕು ಇರಬಹುದು. ತಪ್ಪು ಮಾಹಿತಿ ಸರಿಪಡಿಸಲು ದೂರು ನೀಡಿದ ದಿನಾಂಕ ಮತ್ತು ಸಂಬಂಧಿತ ದಾಖಲೆಗಳನ್ನು ಉಳಿಸಿಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
5. ಬ್ಯಾಂಕ್ ಲಾಕರ್ ನಲ್ಲಿರುವ ವಸ್ತುಗಳಿಗೆ ಹಾನಿಯಾದರೆ
ಬ್ಯಾಂಕ್ನ ನಿರ್ಲಕ್ಷ್ಯ ಅಥವಾ ನೌಕರರ ವಂಚನೆ, ಬೆಂಕಿ, ಕಳ್ಳತನ, ದರೋಡೆ, ಕಟ್ಟಡ ಕುಸಿತದಂತಹ ನಿರ್ದಿಷ್ಟ ಘಟನೆಗಳಿಂದ ಲಾಕರ್ನಲ್ಲಿರುವ ವಸ್ತುಗಳಿಗೆ ನಷ್ಟ ಉಂಟಾದರೆ, ಆರ್ಬಿಐ ನಿಯಮಗಳ ಪ್ರಕಾರ ಬ್ಯಾಂಕ್ನ ಹೊಣೆಗಾರಿಕೆ ಅನ್ವಯಿಸಬಹುದು. ಇಂತಹ ಸಂದರ್ಭಗಳಲ್ಲಿ ಪರಿಹಾರದ ಮೊತ್ತವು ಲಾಕರ್ನ ಚಾಲ್ತಿಯಲ್ಲಿರುವ ವಾರ್ಷಿಕ ಬಾಡಿಗೆಯ 100 ಪಟ್ಟು ಆಗಿರುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, ವಾರ್ಷಿಕ ಬಾಡಿಗೆ ₹3,000 ಇದ್ದರೆ, ನಿಯಮದಡಿ ಪರಿಹಾರ ₹3 ಲಕ್ಷವಾಗಬಹುದು. ಆದರೆ ಗ್ರಾಹಕರ ಸ್ವಂತ ನಿರ್ಲಕ್ಷ್ಯ ಅಥವಾ ಕೆಲವು ನೈಸರ್ಗಿಕ ವಿಕೋಪಗಳ ಸಂದರ್ಭಗಳಲ್ಲಿ ಇದೇ ನಿಯಮ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂದು ಹೇಳಲಾಗುವುದಿಲ್ಲ.
ಪರಿಹಾರ ಪಡೆಯಲು ಗ್ರಾಹಕರು ಏನು ಮಾಡಬೇಕು?
ಬ್ಯಾಂಕ್ ಸೇವೆಯಲ್ಲಿ ಸಮಸ್ಯೆ ಉಂಟಾದರೆ ಮೊದಲು ಬ್ಯಾಂಕ್ನ ಅಧಿಕೃತ ದೂರು ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ದೂರು ದಾಖಲಿಸಿ, ದೂರಿನ ಸಂಖ್ಯೆ, ವಹಿವಾಟಿನ ವಿವರಗಳು, ಸಂದೇಶಗಳು ಮತ್ತು ಸಂಬಂಧಿತ ದಾಖಲೆಗಳನ್ನು ಉಳಿಸಿಕೊಳ್ಳಿ. ನಿಗದಿತ ಅವಧಿಯೊಳಗೆ ಪರಿಹಾರ ಸಿಗದಿದ್ದರೆ, ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ ಆರ್ಬಿಐನ ದೂರು ಪರಿಹಾರ ವ್ಯವಸ್ಥೆಯನ್ನು ಸಂಪರ್ಕಿಸಬಹುದು.
ಗಮನಿಸಿ: ಪರಿಹಾರ ಪಡೆಯುವ ಅರ್ಹತೆ ಸಮಸ್ಯೆಯ ಸ್ವರೂಪ, ಅನ್ವಯಿಸುವ ನಿಯಮಗಳು ಮತ್ತು ನಿಗದಿತ ಷರತ್ತುಗಳನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ. ಆದ್ದರಿಂದ ಪ್ರತಿಯೊಂದು ಬ್ಯಾಂಕ್ ದೂರುಗೂ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಪರಿಹಾರ ಸಿಗುತ್ತದೆ ಎಂದು ಭಾವಿಸಬಾರದು.
ನಮ್ಮತುಮಕೂರಿನ ಕ್ಷಣ ಕ್ಷಣದ ಸುದ್ದಿಗಳನ್ನು ನಿರಂತರವಾಗಿ ಪಡೆಯಲು ನಿಮ್ಮ ವಾಟ್ಸಾಪ್ ಗ್ರೂಪ್ ಗೆ 8123382149 ಸಂಖ್ಯೆಯನ್ನು ಸೇರಿಸಿ.
ಗ್ರೂಪ್ ಗೆ ಜಾಯಿನ್ ಆಗಿ: https://chat.whatsapp.com/CtZPUt7bwkaJkX2T6hAwZI